第十六期 租賃服務(wù)增值稅簡易征收政策解析
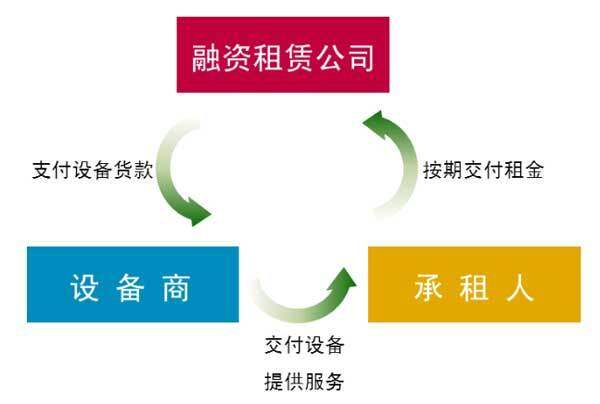
適用租賃服務(wù)增值稅簡易征收政策,是深化增值稅改革背景下對特定行業(yè)減輕稅收負擔的重要舉措。租賃服務(wù)主要分為不動產(chǎn)租賃(如房屋、土地出租)和動產(chǎn)租賃(如設(shè)備、車輛出租)。根據(jù)現(xiàn)行政策,小規(guī)模納稅人可以自主選擇按照3%的征收率簡易計算繳納增值稅,這相對于一般納稅人的適用稅率(動產(chǎn)租賃13%,不動產(chǎn)租賃9%)而言,能夠有效降低辦稅成本和經(jīng)營壓力。相比之下,一般納稅人出租其2016年4月30號前取得的不動產(chǎn),可以選擇適用5%的簡易征收,特定情況下可以顯著降稅減費。政策高效執(zhí)行的要點包括合法資質(zhì)確認、對應(yīng)的計稅成本賬稅證據(jù)歸集,具體依規(guī)開具紅字或者分別選擇專用發(fā)票及格式征稅單據(jù)。在實際適用范圍擴張和國民經(jīng)濟大力發(fā)展小微快速聯(lián)動實踐中,企業(yè)應(yīng)當提前精準籌劃應(yīng)納稅內(nèi)容并在期內(nèi)進行相關(guān)資料清算并涉事省時增值服務(wù)政策配置的專業(yè)輔導(dǎo)。
如若轉(zhuǎn)載,請注明出處:http://www.lqtowngas.com/product/14.html
更新時間:2026-10-11 01:23:26